Dla wielu osób podpisanie umowy o kredyt hipoteczny oznacza decyzję na kolejne 20, 25 czy nawet 30 lat. Ustalona rata, harmonogram spłat i warunki zapisane w umowie często traktowane są jako coś, czego nie można już zmienić. W rzeczywistości kredyt hipoteczny nie musi pozostawać na takich samych zasadach przez cały okres jego spłaty.
Rynek finansowy cały czas się zmienia. Inne są stopy procentowe, oferty banków, marże oraz sytuacja gospodarcza. Z biegiem czasu zmienia się również sytuacja samego kredytobiorcy – jego zarobki, wydatki, plany rodzinne czy pozostałe zobowiązania.
Po kilkunastu latach pracy jako doradca kredytowy i prawnik widzę, że wiele osób nadal spłaca zobowiązania na warunkach, które obecnie nie są już dla nich najkorzystniejsze. W niektórych przypadkach możliwe jest obniżenie miesięcznej raty, w innych warto uporządkować kilka zobowiązań, zanim staną się zbyt dużym obciążeniem dla domowego budżetu. W takich sytuacjach najczęściej rozważamy dwa rozwiązania: refinansowanie kredytu hipotecznego oraz pożyczkę konsolidacyjną. Mimo że pojęcia te bywają używane zamiennie, służą zupełnie innym celom.
Refinansowanie – konkretne oszczędności, jeśli wszystko zostanie dobrze policzone
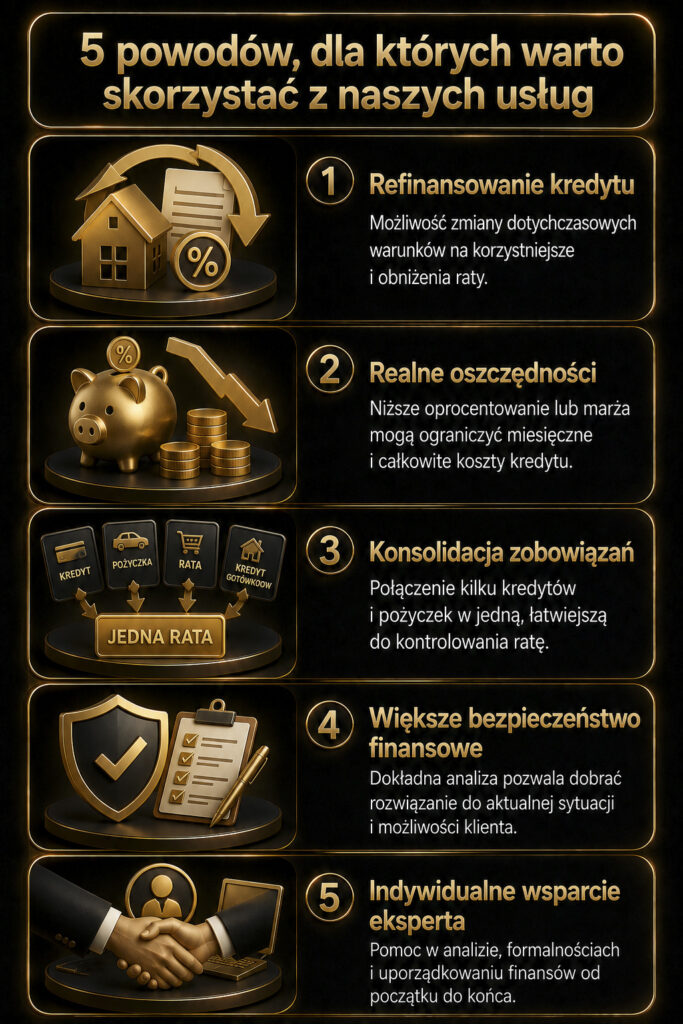
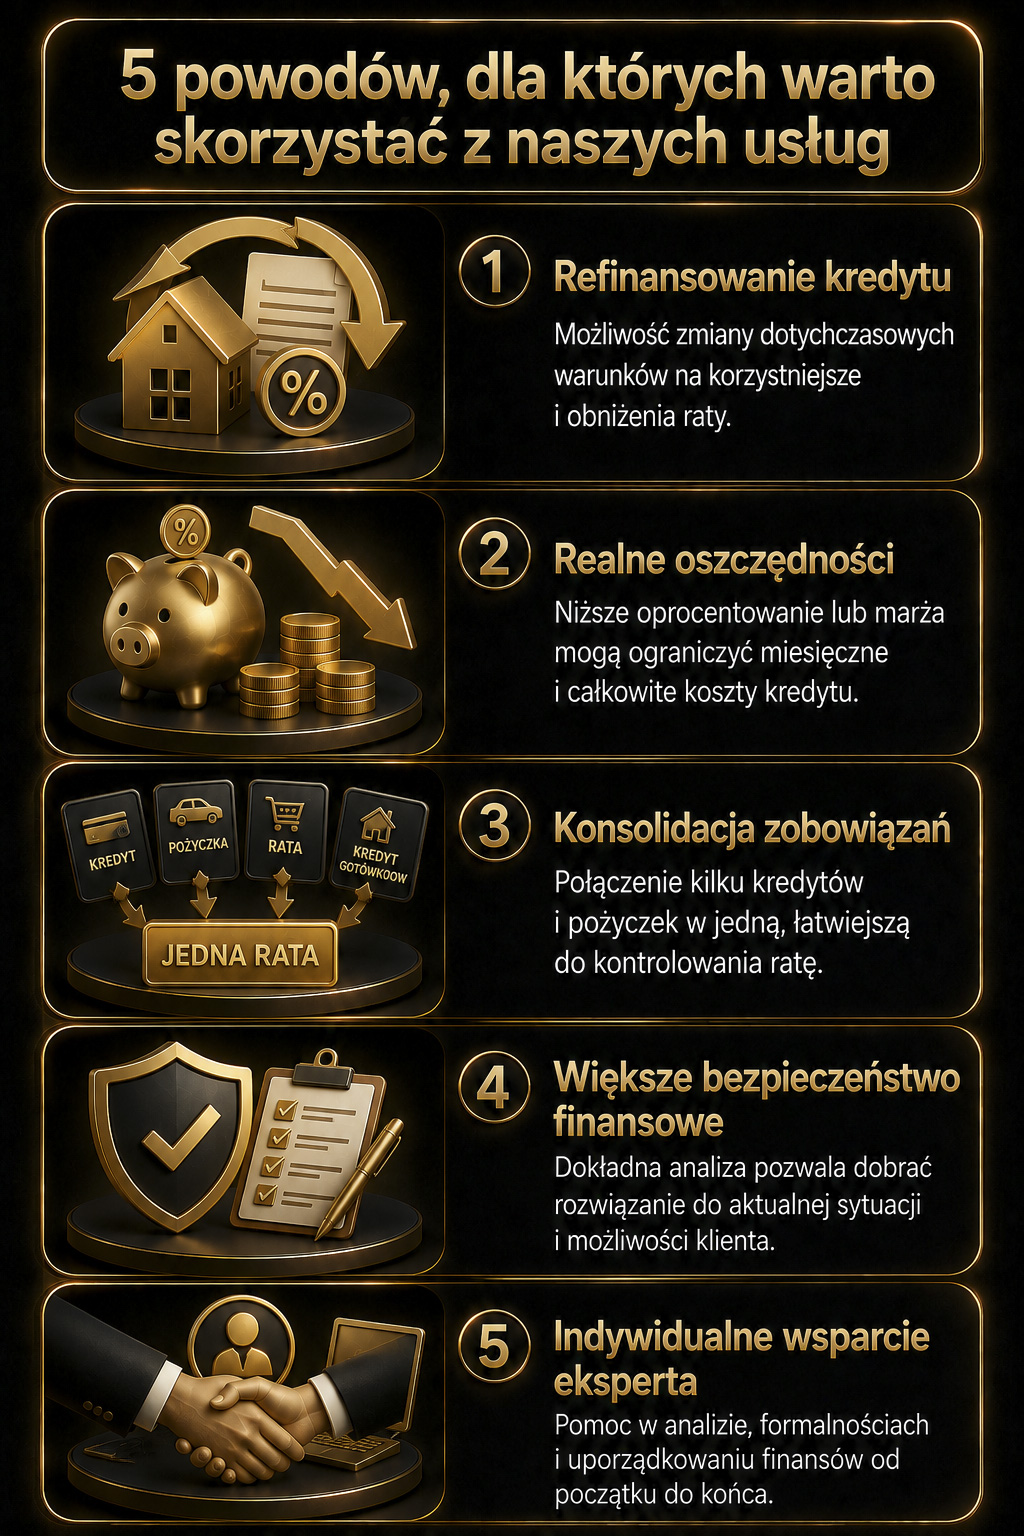
Refinansowanie kredytu hipotecznego nie oznacza problemów ze spłatą ani próby pozbycia się zobowiązania. Jest sposobem na zmianę dotychczasowych warunków kredytu na korzystniejsze. Najczęściej polega na przeniesieniu zobowiązania do innego banku, który może zaoferować niższą marżę, atrakcyjniejsze oprocentowanie albo bardziej elastyczne warunki umowy.
W praktyce nowy bank spłaca kredyt w dotychczasowej instytucji, a klient kontynuuje spłatę już na nowych zasadach. Sama zmiana banku nie jest jednak celem. Najważniejsze są realne i możliwe do wyliczenia korzyści finansowe.
Pierwszą z nich może być niższa miesięczna rata. Przy wysokim saldzie kredytu nawet stosunkowo niewielka różnica w oprocentowaniu lub marży może przełożyć się na kilkaset złotych oszczędności każdego miesiąca. Rocznie mogą być to już tysiące złotych, a przez kolejne lata spłaty – znacznie większe kwoty.
Kolejną możliwością jest zmiana sposobu oprocentowania, na przykład przejście na okresowo stałą stopę. Dla kredytobiorcy może to oznaczać większą przewidywalność wydatków i łatwiejsze planowanie domowego budżetu bez obaw o nagłe zmiany wysokości raty w okresie obowiązywania stałego oprocentowania.
Refinansowanie może również umożliwić skrócenie okresu kredytowania bez dużego wzrostu miesięcznej raty. W odpowiednich warunkach pozwala to szybciej pozbyć się zadłużenia, a jednocześnie ograniczyć całkowitą kwotę odsetek zapłaconych bankowi.
Z mojego doświadczenia wynika, że odpowiednio przeanalizowane refinansowanie może przynieść nie tylko wymierne oszczędności. Daje również większą kontrolę nad zobowiązaniem, które często pozostaje z kredytobiorcą przez kilkadziesiąt lat. Dlatego warto co pewien czas sprawdzić, czy warunki podpisane kilka lat wcześniej nadal są korzystne.
Konsolidacja – sposób na uporządkowanie zobowiązań i odciążenie budżetu
Pożyczka konsolidacyjna ma inne zadanie niż refinansowanie. To rozwiązanie przeznaczone przede wszystkim dla osób posiadających kilka zobowiązań, których łączna obsługa zaczyna nadmiernie obciążać miesięczny budżet. Konsolidacja pozwala połączyć różne zobowiązania w jedno i zamiast kilku rat regulować jedną miesięczną płatność.
Jedną z najważniejszych potencjalnych korzyści jest zmniejszenie miesięcznego obciążenia finansowego. Odpowiednio dobrane warunki konsolidacji mogą sprawić, że nowa rata będzie niższa od sumy wcześniejszych płatności. Dzięki temu w domowym budżecie pozostaje więcej środków na bieżące wydatki.
Drugą zaletą jest łatwiejsze zarządzanie zobowiązaniami. Zamiast pamiętać o kilku ratach, różnych terminach i płatnościach do różnych instytucji, klient reguluje jedno zobowiązanie w jednym terminie. Ogranicza to ryzyko przeoczenia płatności, a jednocześnie pozwala lepiej kontrolować domowe finanse.
Konsolidacja może mieć również znaczenie dla zdolności kredytowej w przyszłości. Uporządkowanie zobowiązań oraz terminowa obsługa nowej raty mogą pomóc w budowaniu prawidłowej historii spłat. Jest to szczególnie istotne dla osób, które w dalszej perspektywie planują ubiegać się np. o kredyt hipoteczny.
Z mojego doświadczenia wynika, że dobrze zaplanowana konsolidacja może być skutecznym sposobem na odzyskanie kontroli nad finansami, poprawę bieżącej płynności oraz uporządkowanie kilku zobowiązań w jeden przejrzysty produkt.
Podsumowanie
Nie każdy musi szczegółowo znać zasady funkcjonowania kredytów, analizować oprocentowanie, marże czy porównywać warunki oferowane przez różne banki. Tym zajmują się specjaliści. Każdą sytuację analizujemy indywidualnie i kompleksowo, tak aby zaproponowane rozwiązanie rzeczywiście odpowiadało aktualnym potrzebom oraz możliwościom klienta.
Co ważne, nie kończymy współpracy na wyborze rozwiązania. Trzymamy rękę na pulsie, ponieważ oferta, która była korzystna rok czy dwa lata temu, dziś może już nie być najlepszym rozwiązaniem. Warunki na rynku zmieniają się, dlatego od czasu do czasu warto ponownie przeanalizować posiadane zobowiązania i sprawdzić, czy można spłacać je na korzystniejszych zasadach.
Chcesz dowiedzieć się, czy w Twoim przypadku opłaca się refinansowanie kredytu hipotecznego, a może potrzebujesz pomocy w uporządkowaniu kilku zobowiązań poprzez konsolidację? Poznaj nas bliżej i umów się na spotkanie.
Zapraszamy do kontaktu! Odwiedź naszą stronę www.kredyt-zary.pl, przyjdź do naszego biura w Żarach przy ul. Bolesława Chrobrego 21/2a lub zadzwoń pod numer 515-525-550.
PRZYKŁAD REPREZENTATYWNY
Rzeczywista Roczna Stopa Oprocentowania (RRSO) wynosi 8,0%, całkowita kwota kredytu (bez kredytowanych kosztów) 97 788 zł, całkowita kwota do zapłaty 129 032,10 zł, oprocentowanie zmienne 7,70%, całkowity koszt kredytu 31 244,10 zł (w tym: prowizja 0 zł, odsetki 31 244,10 zł, opłata za prowadzenie konta oraz obsługę karty do konta w okresie trwania kredytu 0 zł), 90 miesięcznych rat równych w wysokości po 1 433,69 zł każda. Kalkulację wykonaliśmy 10.07.2026 r. na reprezentatywnym przykładzie.